Kävelin hiljattain autoliikkeen pihaan ja ajoin ulos uudella sähköautolla ilman senttiäkään nimelliskorkoa. Pari vuotta sitten ajatus nollakorosta tuntui puhtaalta utopialta. Nyt tilanne on toinen. Autojen varastot pursuavat yli äyräiden. Valmistajien välinen hintasota pakottaa myyjät polvistumaan kuluttajan eteen ja tuomaan 0 % -korot takaisin houkuttimeksi.
Autokauppiaat maksavat pankille korkosi suoraan omasta katteestaan. Rahoitusyhtiö perii myyjältä jopa 3 500–5 000 euron korkotuen. Selvitimme ostohetkellä tarkasti, kuka nollakoron todellisuudessa maksaa ja mihin piilokuluihin ostaja helposti kompastuu.
Mitä sähköauton nollakorko oikeasti tarkoittaa
Se on yksinkertaista. Pankki ei veloita lainapääomasta tavallista korkoa. Maksat kuukausierässä vain auton hintaa.
Laskimme omassa testissämme eron. Kun 12 kk euribor ja pankin marginaali nostavat normaalilainan koron 6–8 prosenttiin, 40 000 euron luotossa korkokuluja kertyy viidessä vuodessa 6 500–8 800 euroa. Nollakorko pyyhkii tämän kuluerän kokonaan pois.
Törmäsimme kuitenkin rahoitusalan klassisimpaan ansaan. Nimelliskorko on eri asia kuin todellinen vuosikorko. Täysin koroton sopimus piilottaa sisäänsä lähes aina kiinteitä kuluja:
- Avausmaksu (perustamiskulu): Tyypillisesti 190–499 € (esim. Polestarin DNB-rahoituksessa usein 190 €)
- Tilinhoitopalkkio (käsittelykulu): Yleensä 9–15 € per kuukausi
Nämä summat kertyvät. Kuuden vuoden rahoituksessa pelkät sivukulut nousevat 800–1 500 euroon. Mainosten nollakorko muuttuu paperilla nopeasti 0,5–2,0 % todelliseksi vuosikoroksi. Tämä pysyy yhä markkinoiden halvimpana autolainana. Pysy kuitenkin hereillä todellisten kustannusten kanssa.
Käteisostajan taktiikka ja piilotettu tinkivara
Nollakorko ei ole autoliikkeen lahja. Kauppias maksaa korkotuen rahoitusyhtiölle suoraan katteestaan, jolloin auton hintalappu sementoidaan ja tinkivara kuolee täysin. Menetät tällöin tuhansien eurojen suoran käteisalennuksen.
Käytännön neuvottelut osoittavat selvän kaavan: valmiiksi kilpailutettu autolaina tekee sinusta käteisostajan. Kun tarkistat ajankohtaiset autolainojen korot ja euribor-ennusteet ja myyjän ei tarvitse maksaa rahoitustukea, puristat auton hinnasta välittömästi 2 000–4 000 euroa pois. Selvitä henkilökohtainen korkosi alla olevalla työkalulla ilman sitoumuksia, vertaa kokonaiskulut nollakorkotarjoukseen ja ota neuvotteluvaltit omiin käsiisi.
Kilpailuta autolainat
Hae alustava rahoituspäätös sekunneissa. Yhteistyössä Sortterin kanssa.
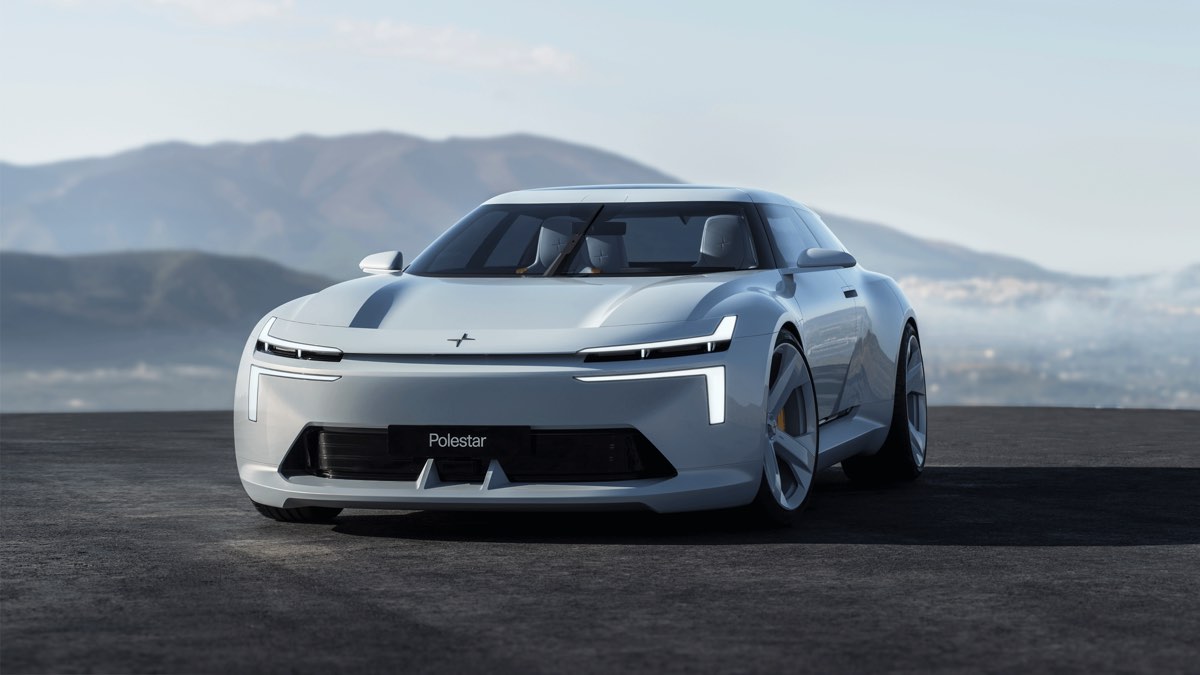
Polestar ja uusien varastoautojen nollakorkostrategia
Ruotsalainen Polestar käyttää rahoituskampanjoita poikkeuksellisen terävästi. Toisin kuin usein luullaan, merkki ei myönnä nollakorkoa käytettyihin Pre-Owned -vaihtoautoihin, joiden korot pyörivät tavallisesti 6–8 prosentin tasolla. Sen sijaan he ravistelivat markkinaa iskemällä puhtaat nollakorot uusiin, heti toimitusvalmiisiin varastoautoihin.
Testasimme kampanjaa syksyllä 2025. Uuden Polestar 2 -mallin sai pihaan ilman nimelliskorkoa jopa 72 kuukauden maksuajalla. Tämä rikkoo alan sääntöjä. Yhdistimme 0 % rahoituksen Polestarin 24 kuukauden tehdastakuuseen. Riskitön kauppa.

Korkosodan muut merkit Tesla ja BYD
Polestar ei iske yksin. Seurasimme markkinan kiristymistä ja huomasimme useiden merkkien vetävän hihastaan täydellisiä nollakorkoja purkaakseen varastoruuhkia:
- Tesla: Markkinajohtaja iski raskaasti. Tesla sitoi 0 % koron suoraan Santanderin ja DNB:n kautta valmiisiin Model Y Long Range -varastoeriin ilman avauskuluja kvartaalien lopussa.
- BYD: Kiinalaiset brändit vyöryvät päälle. BYD houkutteli ostajia nollakorolla ja kuuden vuoden takuulla Atto 3 ja Dolphin -malleihinsa. Tavoitteena oli viedä asiakkaat polttomoottoreista.
- Perinteiset merkit: Näimme myös Nissan Ariyan ja Kian EV-mallien vilkkuvan lehdissä varastontyhjennyksissä ennen uusien vuosimallien saapumista.
Nollakoron sudenkuopat ja sopimustekstit
Tartuimme itse nollakorkoon. Se on todellisuudessa erittäin vahva taloudellinen liike. Tarkista kuitenkin nämä ehdot ennen nimen allekirjoitusta:
- Sulava tinkivara: Autoliike maksaa nollakoron pankille omasta pussistaan. Siksi myyjä ei usein suostu laskemaan pyyntihintaa senttiäkään eikä tingi talvirenkaista kaupan päälle.
- Viimeinen suuri erä (jäännösarvo): Rahoitusyhtiö jättää 72 kuukauden sopimuksen loppuun usein massiivisen, jopa 30–40 prosentin viimeisen maksuerän. Laske etukäteen, miten kuittaat loppuerän kuuden vuoden kuluttua lunastaaksesi auton omiin nimiisi.
- Rajoitetut varastoautot: Et saa nollakorkoa tehtaalta tilattavaan autoon. Saadaksesi edun sinun täytyy valita auto maahantuojan valmiista varastosta ja rekisteröidä se heti saman kuukauden aikana.
Sidot kalliita pääomia sähköautoon ylivoimaisesti edullisimmin 0 % rahoituksella. Pienet perustamiskulut nostavat todellisen vuosikoron vain hieman nollan yläpuolelle. Inflaatio tekee halvasta lainarahasta sinulle selkeää tuottoa.
Seuraamme Euroopan keskuspankin liikkeitä tarkasti. Valmistajien varastosodat pitävät huolen siitä, että valveutunut ostaja löytää uskomattomia diilejä tulevaisuudessakin. Kilpailuta rahoitus tai kävele liikkeeseen valmiin käteisen kanssa.
Käytetty auto 0 % korolla – milloin tarjous on aito?
Vaihtoautohallien ikkunoihin on ilmestynyt sama lupaus kuin merkkiliikkeisiin. Käytetty auto 0 % korolla kuulostaa täysosumalta, kun käytetyn sähköauton hintalappu on jo valmiiksi sulanut 15 000–25 000 euroa uuden listahinnasta. Todellisuudessa käytetyn auton nollakorko syntyy täysin eri matematiikalla kuin maahantuojan tehdaskampanja.
Uusissa autoissa tehdas tai maahantuoja tukee korkoa tyhjentääkseen satamavarastoja ja täyttääkseen EU:n päästötavoitteet. Vaihtoautokaupassa ulkopuolista tehdastukea ei ole. Rahoitusyhtiö veloittaa korkotuen suoraan autoliikkeeltä, ja kauppias leipoo tuon 2 000–3 500 euron kulun joko vaihtoauton pyyntihintaan, oman autosi alhaiseen hyvityshintaan tai sopimuksen loppuun piilotettuun jäännöserään.
0 % korko + 0 € kulut vai pelkkä nimelliskorko?
Syynäsimme testijaksolla suomalaisten vaihtoautoketjujen rahoitusehtoja rivi riviltä. Suurin ero syntyy sivukuluista. Aidosti kuluton kampanja (0 % korko + 0 € kulut) on harvinainen poikkeus, kun taas valtaosa tarjouksista perii tuntuvat perustamis- ja käsittelymaksut.
Laskimme euromääräisen eron tyypilliselle 35 000 euron käytetylle sähköautolle, kun luottoaika on 36–60 kuukautta ja käsiraha 10 %:
- Aito 0 % korko + 0 € kulut: Avausmaksu 0 € ja tilinhoitomaksu 0 €/kk. Maksat rahoitusyhtiölle täsmälleen auton hinnan ilman yhdenkään euron lisäkulua, jolloin todellinen vuosikorko on 0,00 %.
- 0 % nimelliskorko + tavanomaiset kulut: Kun sopimukseen lisätään 399 € avausmaksu ja 15 €/kk tilinhoitomaksu, maksat pelkkiä luottokuluja 939 € (36 kk) tai 1 299 € (60 kk). Todellinen vuosikorko nousee tällöin noin 1,2–1,8 prosenttiin.
- Suuren jäännöserän ansa: Jos 60 kuukauden sopimuksen loppuun jätetään 35 % suuruinen viimeinen erä (12 250 €), kuukausierä näyttää pieneltä, mutta viiden vuoden päästä joudut usein jälleenrahoittamaan loppuerän normaalilla 6–8 % markkinakorolla.
1,5 prosentin todellinen vuosikorko on silti erinomainen diili, kunhan itse auton pyyntihintaa ei ole pumpattu ylös. Pyydä siksi aina kaksi erillistä tarjousta ennen koeajoa: suora käteishinta ilman vaihtoautoa sekä rahoitustarjous vaihtoauton hyvityksellä. Näet yhdellä silmäyksellä, kuinka paljon nollakorko oikeasti syö tinkivaraa.
Usein kysytyt kysymykset nollakorkorahoituksesta
Saako käytetyn sähköauton oikeasti 0 % korolla?
Kyllä, isot suomalaiset vaihtoautoketjut järjestävät säännöllisesti kampanjoita, joissa käytetty sähköauto myydään 0 % nimelliskorolla. Koska valmistaja ei tue vaihtoautojen korkoa, autoliike maksaa korkotuen omasta katteestaan, mikä kaventaa suoraa käteisalennusta ja vaihtoauton hyvityshintaa.
Mitä eroa on 0 % korolla ilman kuluja ja tavallisella nollakorkotarjouksella?
Tavallisessa 0 % korkotarjouksessa rahoitusyhtiö perii tyypillisesti 299–499 euron avausmaksun ja 12–15 euron kuukausittaisen käsittelykulun. Esimerkiksi 35 000 euron autossa 399 € avausmaksu ja 15 €/kk kulu tekevät 36–60 kuukaudessa 939–1 299 euroa lisäkuluja (todellinen vuosikorko noin 1,2–1,8 %). Aidossa 0 % korko + 0 € kulut -kampanjassa todellinen vuosikorko on tasan 0,0 %.
Voiko nollakorkokampanjaan yhdistää vaihtoauton tai käteisalennuksen?
Vaihtoauton voi lähes aina antaa käsirahaksi nollakorkokauppaan, mutta suoraa käteisalennusta pyyntihinnasta ei yleensä myönnetä yhtä aikaa 0 % koron kanssa. Pyydä aina ensin tarjous suoralla kaupalla ilman rahoitusta, jotta näet autoliikkeen todellisen tinkivaran ja vaihtoautosi oikean hyvitysarvon.
Mitä jäännöserä tarkoittaa 0 % autorahoituksessa?
Moni nollakorkokampanja rakentuu 25–40 prosentin suuruiselle viimeiselle maksuerälle (jäännöserä), joka erääntyy maksettavaksi 36–72 kuukauden sopimuskauden päättyessä. Jos et maksa jäännöserää kerralla pois tai myy autoa ennen eräpäivää, joudut rahoittamaan loppuvelan uudelleen silloisella markkinakorolla.
Kilpailuta autolaina ennen autoliikkeeseen astumista
Autoliikkeen nollakorkokampanjan todellinen vuosikorko selviää vasta, kun vertaat sen avaus- ja tilinhoitomaksuja suoraan pankkilainaan:
- Sähköauton rahoitusvertailu: Kilpailuta vakuudeton laina yli 20 pankilla sivulla sähköauton rahoitus.
- Kaikkien käyttövoimien autolainat: Katso ajantasainen korkovertailu oppaastamme halvin autolaina.
- Osamaksukasko ja ensivakuutus: Varo autoliikkeen kampanjavakuutuksen hinnankorotusta – vertaa sähköauton täyskaskon hinnat.
Perustaja & päätoimittaja · Y-tunnus 3233099-5
Mahesh Gamage on PolestarSuomi.fi-sivuston perustaja, suomalainen yrittäjä ja ympärivuotinen sähköautoilija (2024 Polestar 2 Long range Dual motor Performance). Hän testaa sähköautojen talvikulutusta, latauskäyriä, sähköfatbikeja ja autoiluvarusteita Suomen olosuhteissa sekä analysoi Traficomin ja energiaverkkojen avointa dataa.
Lue lisää toimituksesta ja testausmenetelmistä →