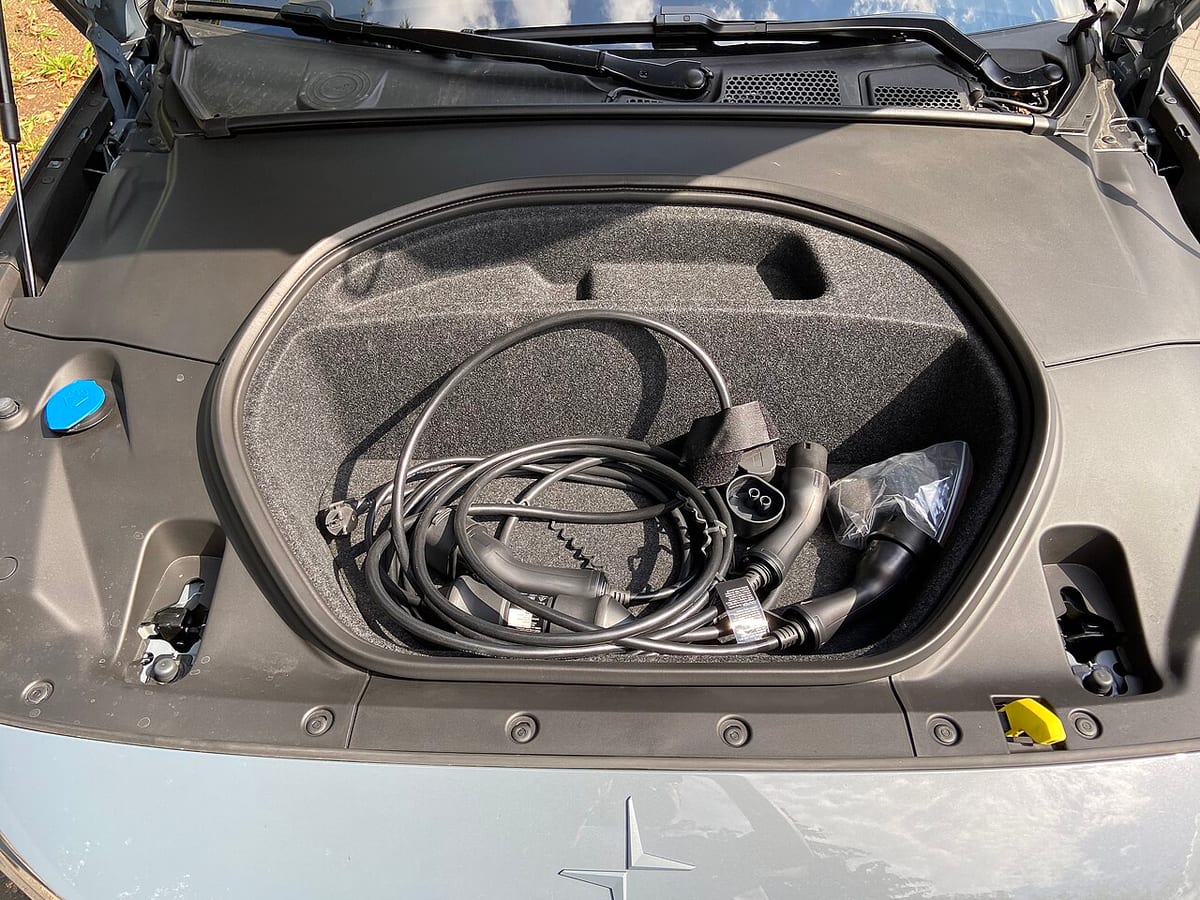
Vakuutuslasku pysäyttää monen tuoreen sähköautoilijan. Kun pyysimme omalle 350 kilowatin Polestar 2 Performance -käyttöautollemme täyskaskotarjoukset kuudesta suomalaisesta vakuutusyhtiöstä samalla tamperelaisella postinumerolla, 20 000 kilometrin vuosiajolla, täysillä lähtöbonuksilla ja 300 euron omavastuulla, halvin sähköauton vakuutus jäi reiluun 1 200 euroon ja kallein kipusi lähelle 2 000 euroa. Ero hätkähdytti. Sama kuljettaja, sama katu ja täsmälleen samat bonukset tuottivat yli 740 euron vuosiheiton.
Moni ostaja herää todelliseen hintatasoon vasta muutama kuukausi kaupanteon jälkeen. Autoliikkeiden myymät edulliset ensivakuutuskampanjat siirtyvät etujakson päättyessä automaattisesti yhtiön normaalille hinnastolle, jolloin tehokkaan nelivetosähköauton kuukausierä nousee yhdessä yössä 140–195 euroon.
Pelkkä vuosimaksu kertoo silti vasta puolet totuudesta. Kaskovakuutusten tuote-ehdot ratkaisevat sen, kuittaako yhtiö mökkitien routakiveen osuneen 18 000 euron korkeajänniteakun tai nastaan haljenneen panoraamalasikaton vai maksaako omistaja laskun omasta pussistaan.
Miksi sähköauton vakuutus maksaa enemmän kuin polttomoottoriauton?
Käyttövoima itsessään ei nosta hintaa. Vakuutusmatemaatikot hinnoittelevat toteutuneita korjauslaskuja ja vahinkotiheyttä. Perhekokoisenkin nelivetosähköauton suuri moottoriteho yltää 300–500 kilowattiin ja yli 650 newtonmetrin vääntöön heti ensimmäisestä poljinliikkeestä, joten jäisellä pysäköintialueella pienikin virhepainallus rypistää puskurin. Samalla 2 100–2 600 kilogramman omamassa kasvattaa liike-energiaa ja vaurioittaa alustan tukivarsia sekä apurunkoja kevyttä polttomoottoriautoa herkemmin.
Korjaamolla laskuri raksuttaa toisesta syystä. SFS 6002 -sähkötyöpätevän mekaanikon täytyy tehdä kolaroidun sähköauton korkeajännitejärjestelmä jännitteettömäksi ennen oikaisutöitä ja irrottaa monissa helma- tai uunitöissä koko akkupaketti nostopöydälle. Kun työhön yhdistyvät keulan tutka-anturit, tuulilasin kamerakalibroinnit sekä esimerkiksi Tesla Model Y:n ja Model 3:n alumiinirakenteet ja suuret lasipinnat, pienenkin keulapusun lasku karkaa nopeasti viisinumeroiseksi.
Suomessa lakisääteisen liikennevakuutuksen vahinkotilastoja seuraa Liikennevakuutuskeskus (LVK). Liikennevakuutus korvaa kuitenkin vain henkilövahingot sekä syyttömän vastapuolen omaisuusvahingot, ja sen enimmäisbonus yltää yhtiöstä riippuen 80 tai 83 prosenttiin. Oman sähköautosi pelti-, lasi- ja akkuvauriot vaativat aina laajan täyskaskon, sillä kevyt osakasko kattaa pelkästään palon, varkauden, ilkivallan ja eläintörmäyksen.
Sähköauton vakuutuksen hinta teholuokittain Suomessa
Moottoriteho jakaa sähköautojen kaskohinnat neljään selkeään portaaseen. Alla olevat luvut kuvaavat vahingottoman autoilijan tyypillistä vuosimaksua kasvukeskuksessa, kun sopimus yhdistää liikennevakuutuksen täysillä 80–83 prosentin bonuksilla sekä laajan täyskaskon lasi-, pysäköinti- ja hinausturvalla.
| Teholuokka ja esimerkkimallit | Moottoriteho | Liikenne + laaja kasko | Hintaero yhtiöissä |
|---|---|---|---|
| Kompakti etu- tai takaveto (VW ID.3, Kona Electric, Niro EV) | 150–160 kW | 780–1 120 €/v | noin 340 €/v |
| Takavetoinen matka-auto (Polestar 2 Single motor, Škoda Enyaq 85) | 170–220 kW | 920–1 350 €/v | noin 430 €/v |
| Tehokas neliveto (Polestar 2 Dual motor, Tesla Model 3 ja Model Y AWD) | 300–378 kW | 1 190–1 980 €/v | noin 790 €/v |
| Suorituskykyinen lippulaiva (Polestar 3 ja 4 Dual motor, Porsche Taycan) | 360–560 kW | 1 450–2 450 €/v | yli 950 €/v |
Katso toista ja kolmatta riviä rinnakkain. Jos punnitset uuden tai käytetyn Polestar 2 -mallin ostossa 220 kilowatin takavetoisen Single motorin ja 310–350 kilowatin nelivedon välillä, pelkkä täyskasko kasvattaa nelivedon kuluja viiden vuoden pitoajalla 1 500–2 500 euroa. Sama porrastus näkyy Polestar 4- ja Polestar 3 -mallistoissa, joissa takavetoversio putoaa useissa yhtiöissä selvästi edullisempaan tariffiin kuin kahden moottorin tehoversio.
Akkuturva, pohjakosketukset ja lunastusturvan ehdot
Kalleimmat korvausriidat syntyvät auton pohjasta. Korkeajänniteakku lepää akselien välissä auton matalimmalla kohdalla, ja mökkitien routakivi, jäätynyt aurausvalli tai tunkkaus väärästä nostopisteestä voi painaa pohjapanssarin lommolle. Katsastaja tarkastaa akkukotelon silmämääräisesti nosturilla määräaikaiskatsastuksessa ja hylkää auton heti, jos kotelossa näkyy selvä muodonmuutos tai ruhje, minkä jälkeen merkkikorjaamon täytyy mitata painauma valmistajan omiin millimetrirajoihin.
Korvausraja on silti johdonmukainen. Kaikkien kuuden suomalaisen pääyhtiön laaja kolarointiturva korvaa korkeajänniteakun vaurion, kun sen aiheuttaa äkillinen ulkoinen isku, tieltä suistuminen tai pohjakosketus.
Akun sisäistä oikosulkua, kennovikaa tai ikääntymistä kolarointiturva ei sen sijaan maksa. Niitä suojaa valmistajan 8 vuoden tai 160 000 kilometrin akkutakuu, ja tehdastakuun päätyttyä sisäisen laturin, lämpöpumpun sekä sähkömoottorien rikkoutumista voi turvata merkin omalla jatkotakuulla tai vakuutusyhtiön koneikkoturvalla. Koneikkoturva päättyy yhtiöstä riippuen 8–10 vuoden iässä tai 150 000–200 000 kilometrin kohdalla, ja yhtiö vähentää korvauksesta ajomäärään sidotun ikävähennyksen.
Lunastusehto erottaa uuden Suomi-auton ja tuontiyksilön toisistaan. Ensirekisteröidyn auton ensimmäinen omistaja saa laajassa kaskossa uusarvolunastusturvan yhdestä kolmeen vuoteen ja 25 000–60 000 kilometriin saakka, kun korjauskulut ylittävät 50–60 prosenttia uuden auton käteishinnasta. Kun uusarvoehdon raja ylittyy, laaja lunastusturva – esimerkiksi Fennian Premiumkaskossa yli 60 prosentin korjauskuluilla – korottaa auton käypää markkina-arvoa 30 prosentilla enintään alkuperäiseen hankintahintaan saakka. Jos taas ostat käytetyn tuontisähköauton, saat vakuutuksen voimaan jo valmistenumerolla siirtokilpiajoa varten, mutta auto ei koskaan täytä ensiomistajan uusarvoehtoa.
Yksi maantieajon ehto yllättää kokeneenkin kuljettajan. Maksutonta korvausneuvontaa antavan FINEn autovakuutusoppaissa korostuu vakiintunut linja eläinvahingoista: eläintörmäysturva maksaa vauriot ilman bonusmenetystä vain silloin, kun auto osuu fyysisesti peuraan tai hirveen. Jos väistät eläintä ojaan ja kivi repii akkukotelon auki ilman osumaa eläimeen, yhtiö korvaa vahingon kolarointiturvasta ja alentaa kaskobonusta.
Sähköauton vakuutusvertailu kuuden suomalaisen yhtiön välillä
Yhtiöt hinnoittelevat eri automerkit ristiin. Sama yhtiö, joka antoi tarjouskierroksellamme halvimman hinnan 200 kilowatin takavetoiselle perheautolle, putosi nelivetoisella Polestarilla ja Teslalla kalleimpaan kolmannekseen.
| Vakuutusyhtiö ja kasko | Tyhjän akun hinaus ja kaapeli | Panoraamalasikaton turva | Keskeinen etu sähköautoilijalle |
|---|---|---|---|
| POP Vakuutus (XL- ja L-kasko) | Kaapeli molemmissa; tyhjän akun hinaus vain XL-kaskossa (enintään 10 v auto) | Ei kuulu lasiturvaan, siirtyy kolarointiturvaan | Jopa 83 % liikennebonus ja vahva verkkohinta alle 250 kW autoille |
| If Täyskasko ja Polestar Vakuutus | Latauskaapeli ja hinaus lähimmälle laturille sisältyvät | Lasiturva kattaa kiinteän lasikaton ulkoiset iskut | Valtuutettu merkkikorjaamo, alkuperäisosat ja 80 % lähtökaskobonus |
| Pohjola Vakuutus (Superkasko) | Mukana kulkevat latausjohdot ja autopalveluhinaus sisältyvät | Lasiturva kattaa suoran iskun kiinteään lasikattoon | Vakuutusmaksuista kertyvät verovapaat OP-bonukset kuittaavat laskua |
| LähiTapiola (Laaja ja Loistokasko) | Matkalaturi, kaapeli ja hinaus lähimmälle latauspisteelle sisältyvät | Lasiturva kattaa panoraamalasikaton kiveniskemät | Alueyhtiöiden jopa 17 % Omaetu-keskittämisalennus sekä S-Bonus |
| Fennia (Laaja ja Premiumkasko) | Latauskaapeli ja autopalveluturvan hinaus sisältyvät | Lasiturva kattaa kiinteän kattolasin ulkoiset osumat | Jopa 83 % liikennebonus sekä vahva uusarvo- ja 30 % lisälunastusturva |
| Turva (Liittokasko ja Turvakasko) | Latausjohto ja tiepalveluhinaus lähimmälle laturille sisältyvät | Nykyehdoissa lasivakuutus kattaa kattolasin suoran iskun | Tuntuvat alennukset SAK:laisten ja muiden ammattiliittojen jäsenille |
Merkkivakuutuksen ja digiyhtiön ero korostuu yli 300 kilowatin nelivedossa. Ifin myöntämä virallinen Polestar Vakuutus ohjaa vauriokorjaukset valtuutettuun Polestar-merkkikorjaamoon ja pitää panoraamalasikaton lasiturvassa, kun taas Volvolla vastaava merkkivakuutus toimii Volvia-nimellä. Pohjola Vakuutuksessa omistaja-asiakkaan kannattaa muistaa selkeä veroraja: yksityisistä vakuutusmaksuista kertyvät OP-bonukset ovat verovapaita vakuutusmaksuhyvityksiä, toisin kuin pääomatuloveron alaiset pankki- ja sijoitusbonukset. Turvan asiakkaan taas kannattaa tarkistaa vakuutuskirjastaan sopimuskannan ikä, sillä nykyehdoissa kattolasi kuuluu lasivakuutukseen, mutta vanhemmissa sopimuksissa se on rajattu ulos.
Panoraamalasikatto, kotilatausasema, lavettihinaus ja sijaisauto
Arkisimmat korvaushakemukset syntyvät lasista ja pihapiiristä. Kun kytket kovalla pakkasella matkustamon esilämmityksen päälle puhelinsovelluksesta, tuulilasin tai panoraamalasikaton reunassa piilevä kiveniskemä halkeaa lämpötilaerosta sekunneissa. Kamerakalibroitu ja HUD-heijastusnäytöllä varustettu tuulilasi maksaa 1 300–2 200 euroa, ja kiinteän panoraamalasikaton vaihto nousee merkkiliikkeessä 2 000–3 500 euroon. Lasikattoisessa Polestarissa tai Teslassa kattolasin kuuluminen lasivakuutukseen säästää sekä ison kolarointiomavastuun että kaskobonuksen pudotuksen, kun taas takalasittomassa Polestar 4:ssä katon takareunan digitaalinen taustapeilikamera vaatii peräänajon jälkeen tarkan suuntauksen.
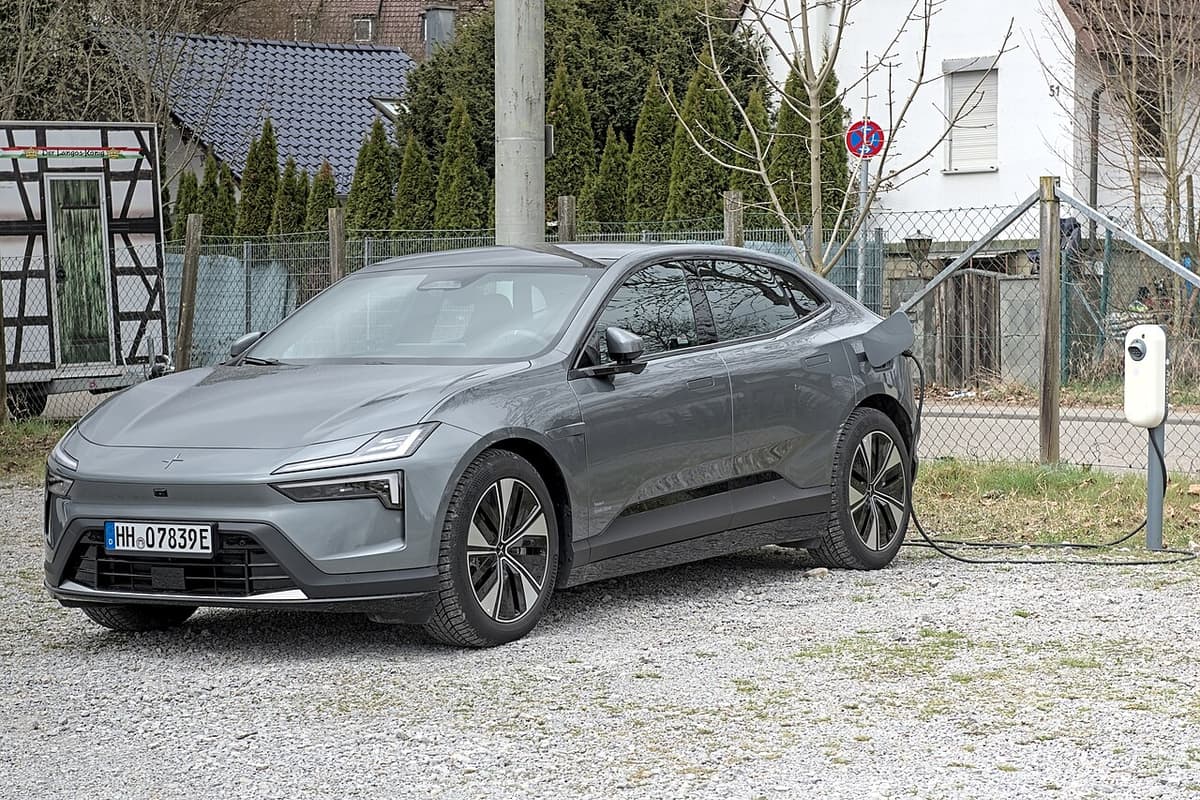
Raja kulkee seinärasiassa. Auton mukana kulkeva Type 2 -asiointikaapeli ja matkalaturi kuuluvat autovakuutukseen, kunhan johto on varkaushetkellä lukittuna latausporttiin tai auton sisälle. Kiinteästi asennettu 11–22 kilowatin kotilatausasema kuuluu sen sijaan omakotitalossa rakennuksen kotivakuutukseen, taloyhtiön omistamissa lataustolpissa kiinteistövakuutukseen ja osakkaan omana muutostyönä asennuttamassa asemassa osakkaan kotivakuutukseen. Noudata samalla Turvallisuus- ja kemikaalivirasto Tukesin ohjetta: kiinteän latausaseman saa kytkeä vain rekisteröity sähköurakoitsija käyttöönottotarkastuspöytäkirjalla, sillä omatoiminen kytkentä rikkoo suojeluohjeita.
Myös hinaus ja korjausajat vaativat sähköautossa omat ehtonsa. Kestomagnetoiduilla sähkömoottoreilla varustettua sähköautoa ei saa hinata vetävät pyörät asfalttia vasten moottorivaurioriskin vuoksi, joten autopalveluturvan täytyy kattaa lavettikuljetus sekä 12 voltin apuakun hyytyessä talvipakkasilla että ajoakun tyhjentyessä. Ahtaissa parkkihalleissa pysäköintiturva pelastaa kaskobonuksen tuntemattoman kolhijan jäljiltä, ja sijaisauto- eli keskeytysturva kuittaa vuokra-auton silloin, kun kolarikorjaamo odottaa puskurin tutka-anturia tai akkukotelon osia viikkoja.
Sähköauton vakuutuksen kilpailutus ilman tuplavakuutusta tai kampanjaloukkua
Nopein keino leikata vuosimaksua 120–190 euroa karsimatta yhtäkään turvaa on nostaa kolarointiturvan omavastuu 200 eurosta 400 tai 500 euroon, sillä lasi- ja hinausturvan pienemmät omavastuut pysyvät ennallaan. Jos ostat auton osamaksulla tai autoliikkeen nollakorkorahoituksella, rahoitusyhtiö edellyttää sopimukseen rahoitusvakuutusta, mutta voit kilpailuttaa koko kaskon vapaasti heti ensivakuutuskampanjan päättyessä. Pidä rekisteriin merkitty haltija aina todellisena pääkäyttäjänä, sillä nuoren kuljettajan auton vakuuttaminen vanhemman nimiin bonusten vuoksi johtaa korvauksen alentamiseen bulvaanivakuutuksena.
Kakkosauton seisottamisessa pätee kaksi käytännön sääntöä. Sähköinen liikennekäytöstä poisto Traficomin OmaAsioinnissa katkaisee ajoneuvoveron ja liikennevakuutusmaksun samasta päivästä, kunhan rahoitusyhtiö sallii poiston. Kaskon palo-, varkaus- ja rahoitusturva jäävät silti voimaan, ja useat yhtiöt hyvittävät kolarointiturvan maksuja vasta vähintään 30 vuorokauden yhtäjaksoisesta jaksosta.
Kun lopulta vaihdat vakuutusyhtiötä, muista vakuutussopimuslain tärkein ero liikenne- ja kaskovakuutuksen välillä. Uuden liikennevakuutuksen ostaminen päättää vanhan liikennevakuutuksen automaattisesti rekisteritiedon siirtyessä, mutta vapaaehtoinen kaskovakuutus ei katkea itsestään. Anna siis verkkohakemuksessa uudelle yhtiölle irtisanomisvaltakirja tai päätä vanha kasko itse kirjallisesti samana päivänä – muuten maksat helposti kahta päällekkäistä täyskaskoa kuukausien ajan ennen kuin huomaat verkkopankin e-laskun.
Usein kysytyt kysymykset sähköauton vakuuttamisesta
Korvaako täyskasko sähköauton korkeajänniteakun pohjakosketuksen? +
Kyllä korvaa, kun sopimukseen kuuluu laaja kolarointiturva ja vaurio syntyy äkillisestä ulkoisesta iskusta, kuten mökkitien kivestä, jäävallista tai reunakivestä. Akuston sisäiset kenno- ja eristysviat kuuluvat sen sijaan valmistajan 8 vuoden akkutakuun tai erillisen koneikkoturvan piiriin.
Paljonko sähköauton vakuutus ja täyskasko maksavat vuodessa Suomessa? +
Täysillä 80–83 prosentin lähtöbonuksilla liikennevakuutuksen ja laajan täyskaskon yhdistelmä maksaa 150–220 kilowatin etu- ja takavetoisille sähköautoille tyypillisesti 780–1 350 euroa vuodessa. Yli 300 kilowatin nelivedoissa vuosimaksu nousee usein 1 190–2 450 euroon yhtiöstä ja kotipaikkakunnasta riippuen.
Korvaako lasivakuutus sähköauton panoraamalasikaton? +
Yhtiöiden ehdot eroavat selvästi. If, Polestar Vakuutus, Pohjola Vakuutus, LähiTapiola ja Fennia sekä nykyehdoilla myös Turva korvaavat kiinteään panoraamalasikattoon osuneen ulkoisen kiveniskemän lasivakuutuksesta ilman bonusmenetystä. POP Vakuutuksessa sekä Turvan vanhemmassa sopimuskannassa kattolasi rajautuu sen sijaan lasiturvan ulkopuolelle, jolloin vahinko siirtyy kolarointiturvaan.
Kuuluuko kotilatausasema ja latauskaapeli autovakuutukseen vai kotivakuutukseen? +
Auton mukana kulkeva irtonainen Type 2 -asiointikaapeli ja matkalaturi kuuluvat laajaan kaskovakuutukseen, kun säilytät ne lukitussa autossa tai varastossa. Omakotitalon seinään kiinteästi asennettu kotilatausasema kuuluu rakennuksen kotivakuutukseen, ja taloyhtiössä osakkaan asentama latausasema kuuluu osakkaan kotivakuutuksen sisustusosuuteen.
Korvaako vakuutus lavettihinauksen, jos sähköauton akku loppuu kesken matkan? +
Useimpien yhtiöiden autopalveluturva korvaa sähköauton lavettikuljetuksen lähimmälle latausasemalle ilman bonusmenetystä sekä korkeajänniteakun tyhjentyessä että 12 voltin käynnistysakun hyytyessä. Tarkista silti pakettitaso, sillä esimerkiksi POP Vakuutuksessa sähkön loppuminen kuuluu vain laajimpaan XL-kaskoon eikä kevyempään L-kaskoon.
Mikä on halvin sähköauton vakuutus ja miksi Polestarin tai Teslan kasko vaihtelee yhtiöittäin? +
Yksikään yhtiö ei ole halvin kaikille kuljettajille ja teholuokille. Alle 220 kilowatin etu- ja takavedoissa POP Vakuutus tai keskittämisalennuksia hyödyntävä LähiTapiola ja Turva ovat usein edullisimpia, kun taas yli 300 kilowatin nelivedoissa Ifin myöntämä Polestar Vakuutus tai Fennia ja Pohjola pystyvät usein kilpailemaan hinnalla. Tesla Model 3- ja Model Y -malleissa suuri moottoriteho, alumiinirakenteet ja lasipinnat nostavat monen yhtiön vuositariffin yli 1 600 euroon.
Perustaja & päätoimittaja · Y-tunnus 3233099-5
Mahesh Gamage on PolestarSuomi.fi-sivuston perustaja, suomalainen yrittäjä ja ympärivuotinen sähköautoilija (2024 Polestar 2 Long range Dual motor Performance). Hän testaa sähköautojen talvikulutusta, latauskäyriä, sähköfatbikeja ja autoiluvarusteita Suomen olosuhteissa sekä analysoi Traficomin ja energiaverkkojen avointa dataa.
Lue lisää toimituksesta ja testausmenetelmistä →