Viime vuosina sähköauton verotus Suomessa on ollut voimakkaassa murroksessa. Sähköautojen räjähdysmäisesti yleistyessä verotuskäytäntöjä on päivitetty sekä ympäristösyistä että ohjaamaan autoilijoita vähäpäästöisiin vaihtoehtoihin. Sähköautot ovat perinteisesti nauttineet erittäin kevennetystä verokohtelusta – esimerkiksi raskaasta autoverosta on voinut 2021 jälkeen vapautua kokonaan, ja vuosittaiset ajoneuvoverot ovat olleet mihin tahansa polttomoottoriautoihin verrattuna todella olemattomat.
Sähköautojen suosio onkin tehnyt tehtävänsä: vuonna 2024 jo lähes 30 % uusista ensirekisteröidyistä henkilöautoista oli täyssähköisiä. Tämä luonnollinen kehitys on johtanut siihen, että valtion veropolitiikkaa on alettu sopeuttaa uuteen tilanteeseen verokertymän ylläpitämiseksi. Uusilla tulevilla veromuutoksilla Suomi pyrkii toisaalta edelleen kannustamaan sähköautoilua, ja toisaalta turvaamaan ehtyviä verotuloja.
Sähköauton verolaskuri 2026–2027
Laske sähköautosi vuotuinen ajoneuvovero vuosien 2026–2027 veroperusteilla ja vertaa korotettua perus- ja käyttövoimaveroa aiempaan verotasoon.
Kuten yllä oleva laskuri näyttää armottomasti toteen, vuoden 2026 alun sähköautojen veronkorotukset nostavat vuotuista ajoneuvoveroa. Vaikka lakimuutos ja ajoneuvoveron +52 euron korotus voi tuntua äkilliseltä, sähköauton tosiasiallinen taloudellinen kannattavuus pysyy silti täysin ylivoimaisena, kun verrataan sitä esimerkiksi raskaiden bensiinimaastureiden vuosituloihin.
Sähköauton kokonaisverotus muodostuu Suomessa neljästä osasta: ensirekisteröinnin autoverovapaudesta, käytetyn tuontisähköauton nollaverosta, vuotuisesta ajoneuvoverosta sekä työsuhdeauton ja työpaikkalatauksen luontoisetuarvoista.
Autovero ja uuden sähköauton hankinta
Sähköauton ostajan kannalta merkittävin rahallinen verohuojennus Suomessa liittyy perinteiseen autoveroon. Autovero on uuden (tai ulkomailta maahan tuodun käytetyn) auton hankinnan ja ensirekisteröinnin yhteydessä kertaluonteisesti maksettava luksusvero, jonka suuruus perustuu puhtaasti auton kokonais-hiilidioksidipäästöihin (CO2).
Koska täyssähköauton kohdalla käytönaikaiset CO2-päästöt ovat nolla, autovero jää normaalistikin minimaaliseksi. Kuitenkin vuodesta 2021 alkaen Suomessa on menty vielä askeleen pidemmälle: kaikki uudet täyssähköautot (jotka on ensirekisteröity 1.10.2021 tai sen jälkeen) on vapautettu autoverosta laissa kokonaan. Tämä tarkoittaa automarkkinoilla sitä, että premium-tason 60 000 euron sähköautoa hankkiessa kuluttaja välttyy kymppitonnien lisäkululta, joka useissa tehokkaissa polttomoottoriautoissa (kuten bensa-Maastureissa) tulisi autoverona kylmästi maksettavaksi valtiolle.
Täydellinen autoverottomuus on tehnyt uusien sähköautojen hankinnasta huomattavasti houkuttelevampaa, mikä on nopeutetulla korolla leikannut ja kompensoinut sähköautojen usein polttomoottoriversioita selvästi korkeampaa teknistä hankintahintaa. Myös isot ladattavat hybridit (PHEV) hyötyvät kevyemmistä veroista verrattuna puhtaisiin bensiiniautoihin, mutta ne eivät ole lain silmissä verovapaita, koska polttomoottorin takia CO2-päästöt eivät ole virallisesti tasan nolla.
Käytetyn sähköauton verotus
Kun ostat puhtaan sähköauton käytettynä (esim. 2-3 vuotta vanhan) Suomesta liikkeestä tai yksityiseltä, se on ylivoimainen verotuksellinen valinta fiksulle autoilijalle. Koska täyssähköautoista ei ole peritty maahantuontivaiheessa tai ensirekisteröinnissä 2021 jälkeen senttiäkään autoveroa, auton "piilohinnassa" ei ole sisällä verottajan ilmaa – olet maksanut käytetystä autosta puhtaasti siitä raudasta ja akusta, jonka edessäsi näet. Ulkomailta (kuten Ruotsista tai Saksasta) maahantuoduissa täyssähköautoissa vero on myöskin tasan 0 €, jolloin maksat vain maahantuonnin byrokratiakulut ja rekisteröinnit.
Ajoneuvovero – sähköauton jokavuotiset verot
Kertaluontoisen autoveron armahduksesta huolimatta sähköautoilijaa koskee täysimääräisesti valtion asettama jokavuotinen ajoneuvovero, joka on Suomessa jaettu kahteen erilliseen kerrokseen:
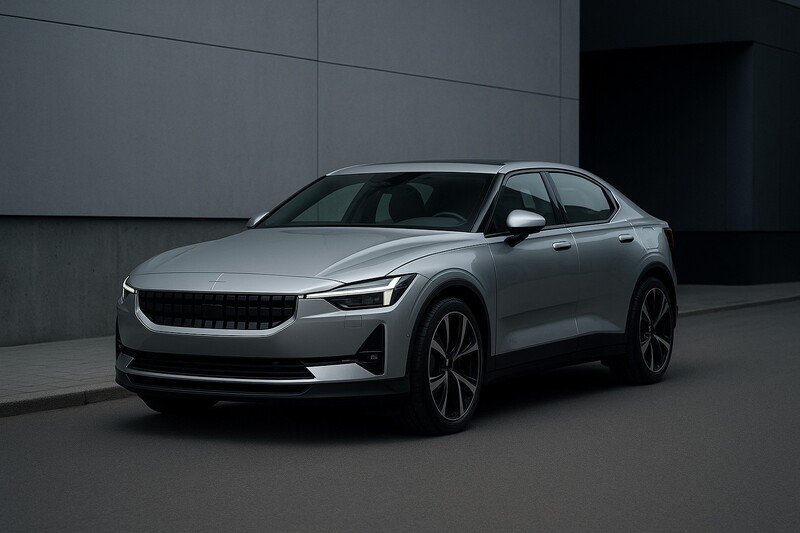
Käytännössä keskikokoiselle, hieman yli 2000 kiloa painavalle täyssähköautolle (kuten Tesla Model 3 tai Polestar 2) käyttövoimavero on tyypillisesti ollut karvan alle 150 euron paikkeilla vuodessa. Kun nämä kaksi (Perusvero + Käyttövoimavero) lyödään Traficomin laskussa yhteen, sähköauton vuosittainen ajoneuvoveron kokonaisuus on useimmiten jäänyt Suomessa erittäin matalaan 150 – 250 € vuositasolle. Tämä on äärimmäisen kilpailukykyinen ja edullinen potti verrattuna samanpainoiseen diesel-katumaasturiin, jonka käyttövoimavero on kertoimella satoja euroja massiivisempi.
Ajoneuvoveron perusveron ja käyttövoimaveron korotukset
Vuoden 2026 tammikuun alussa astuu voimaan pitkään odotettu sarja lakimuutoksia, jotka tekevät peruuttamattoman pienen lisäyksen sähköautoilijan tilipussiin. Istuva hallitus on laatinut linjauksen, jonka nojalla alati yleistyvien, mutta painavien sähköautojen (sekä raskaiden ladattavien bensa-hybridien) verotusta tullaan kiristämään lain voimaantulolla.
Traficom ja Verohallinto vahvistivat uudet lukemat: Suurin konkreettinen isku on asennettu suoraan aiemmin erittäin keveään Perusveroon, jota on voitu pitää sähköautoilijan luontaisetuna:
Ajoneuvovero nousi kahdesta suunnasta
Työsuhdeautoetu ja 170 euron kuukausivähennys vuoteen 2029
Palkkansaajien ja yrittäjien näkökulmasta verottajan käsittelemässä työsuhdeautoilussa sähköauton verotusarvoa on tarkistettu vahvasti viime vuosina. Monia suomalaisia kosketti erittäin vahva verokannuste, jossa aidon täyssähköauton kuukausittaista verotusarvoa leikattiin verotuksen taulukosta automaattisen 170 euron tuella, ja hybridiautojen (PHEV) tukiohjelmaa 85 eurolla.
Lataushybridien (PHEV) 85 €/kk etuus poistui (31.12.2025): Suomen veromuutoksissa tämä hybridiautojen vähäpäästöinen alennus päättyi kokonaan. Tämän myötä hybridiautojen verotusarvo nousi 1.1.2026 alkaen kaikille käyttäjille tuon 85 €/kk.
Täyssähköautojen (EV) 170 €/kk etuus on vahvistettu takuuvarmaksi jatkumaan aina vuoden 2029 loppuun asti. Tämä poikkeuksellisen pitkä laissa vahvistettu takaraja tarkoittaa sitä, että valitsemalla 0 g/km päästöillä olevan auton yrityksen työsuhdeautoksi, työntekijä saa palkittua tukea vuosiin asti ilman pelkoa nopeasta leikkauksesta.
Työpaikkalatauksen verotus ja kiinteä luontoisetuarvo
Miten työnantajan piikkiin tapahtuvaa sähkön loppukuluttamista verotetaan? Sähköauton lataus ja sen verotus riippuu raadollisesti siitä, missä ja millaisella menetelmällä (käyttöetu vai vapaa autoetu) auton lataus tapahtuu.
Vuosina 2021–2025 vallinneessa hämmennyksessä Verohallinto teki linjauksen: työnantaja on voinut asentaa toimiston pysäköintiruutuihin lataustolpat ja tarjota niistä otetun sähkön kaikille työntekijöille täysin ilman, että tästä saadusta edusta on katsottu synnytetyksi työntekijälle verotettavaa tulonlisää (verovapaa luontoisetuus). Tämä on kuitenkin nyt ohi.
Työpaikkalatauksen kiinteät verotusarvot
Vuosien 2021-2025 verovapauden poistuttua, Verohallinto asetti lataamiselle kiinteät kuukausiarvot, mikäli työnantaja maksaa latauksen (koskee käyttöetua ja omaa autoa):
- ✓ Täyssähköautot: Latausedun arvo on tasan 30 €/kk (lisätään työntekijän verotettavaan tuloon).
- ✓ Ladattavat hybridit: Latausedun arvo on tasan 20 €/kk.
Huomio: Jos työntekijällä on vapaa autoetu, hänen autonsa "polttoainekulut" eli tässä tapauksessa sähkö kuuluu jo valmiiksi kokonaisverotusarvoon, jolloin erillistä 30 €/kk maksua ei luonnollisesti oteta toistamiseen.
Sähköauton lataus kotona omana investointina
Suurin ylivoimainen enemmistö (yli 80 %) pohjoismaisista sähköautoilijoista lataa valtaosin kulkuneuvonsa vaivattomasti omakotitalon turvallisessa pihassa yksityisellä sähkösopimuksella, silloin kun spot-tiedot ovat alimmillaan kello kahden aikaan aamuyöstä. Tästä näkökulmasta valtion sähkön latausverotus ei rasita mieltä erillisenä veroagendana. Kaikki se, minkä kotiin tuleen "putkea" tuotu energia sisältää – arvonlisäverotus (25,5 %) kohotettuna normaalilla pienellä sähköverolla ja siirtomaksuilla – huolehtii sähköautoilijan lakisääteisistä kulutuksista lottovoiton veroisen siististi, eikä autoverotuksen osasto tiedä miten sähkö siirrettiin renkaiden alle.
Ainoa hetkellinen vaarantekijä kotilatauksessa ilmenee vapaan autoedun kuljettajilla: Jos työnantajasi on luvannut vastata sähköistä, sinun tulee kiistatta luoda verottajan hyväksymä, täysin erillinen seuranta sille virralle (yleensä automaattinen älylatausasema mittaus-raportoinnilla tuottaa tämän ilman vaivaa). Tämä siksi, jotta asuntosi uunin lämmittäminen ja kiukaan laittaminen ei sulaudu laittomasti yrityksen kuittaamaksi auton verottomaksi sähkönkulutukseksi.
Hallitse sähköauton hankintaa fiksulla rahoituksella
Verotuksessa säästetty raha kannattaa moninkertaistaa optimoimalla hankinnan rahoitus ja auton pakolliset ylläpitokulut alimpaan mahdolliseen:
Laajemmin katsoen sähköauton omistaminen Suomessa on tulossa olevista kiistattomista veronkorotuksista huolimatta absoluuttisesti verotuksellisesti edullisin ratkaisu pitkässä juoksussa perinteisten polttomoottorien eläköityessä. Verotyökalut ovat pitkälle ohjanneet kuluttajia markkinoiden haluamaan laadukkaaseen ja vihreään siirtymään, ja ne työkalut toimivat edelleen mainiona pontimena myös 2026 alkavissa veromurroksissa.
Pieni vastuuvapauslauseke: Tämän artikkelin ja verolaskurin koko sisältö on informatiivinen arviointi asiantuntijoidemme silmin Suomen monisyisessä autoverotuksessa eikä sitä tule missään nimessä lainkuuliaisesti pitää "virallisena verotuksentana". Vuodelle 2026 osuvat verolainsäädännöt ja Verohallinnon muutokset vaativat omien hankintojen arviointia asiantuntijan ja viranomaisten vahvistamien verokorttiarvioiden pohjalta.
Viralliset verolähteet ja muut autoilun vuosikulut
Ajantasaiset työsuhdeautojen verotusarvot ja täyssähköautojen luontoisetuvähennykset vahvistetaan vuosittain Verohallinnon luontoisetupäätöksessä, ja ajoneuvoveron perus- sekä käyttövoimaveron perii Liikenne- ja viestintävirasto Traficom. Kun lasket oman sähköautosi todellista kuukausibudjettia, yhdistä verolaskelmaan myös sähköauton täyskaskon hintavertailu sekä Polestar-mallien huoltokulut.
Perustaja & päätoimittaja · Y-tunnus 3233099-5
Mahesh Gamage on PolestarSuomi.fi-sivuston perustaja, suomalainen yrittäjä ja ympärivuotinen sähköautoilija (2024 Polestar 2 Long range Dual motor Performance). Hän testaa sähköautojen talvikulutusta, latauskäyriä, sähköfatbikeja ja autoiluvarusteita Suomen olosuhteissa sekä analysoi Traficomin ja energiaverkkojen avointa dataa.
Lue lisää toimituksesta ja testausmenetelmistä →